17 March 2026
Перспективы инвестирования в мировую логистическую инфраструктуру
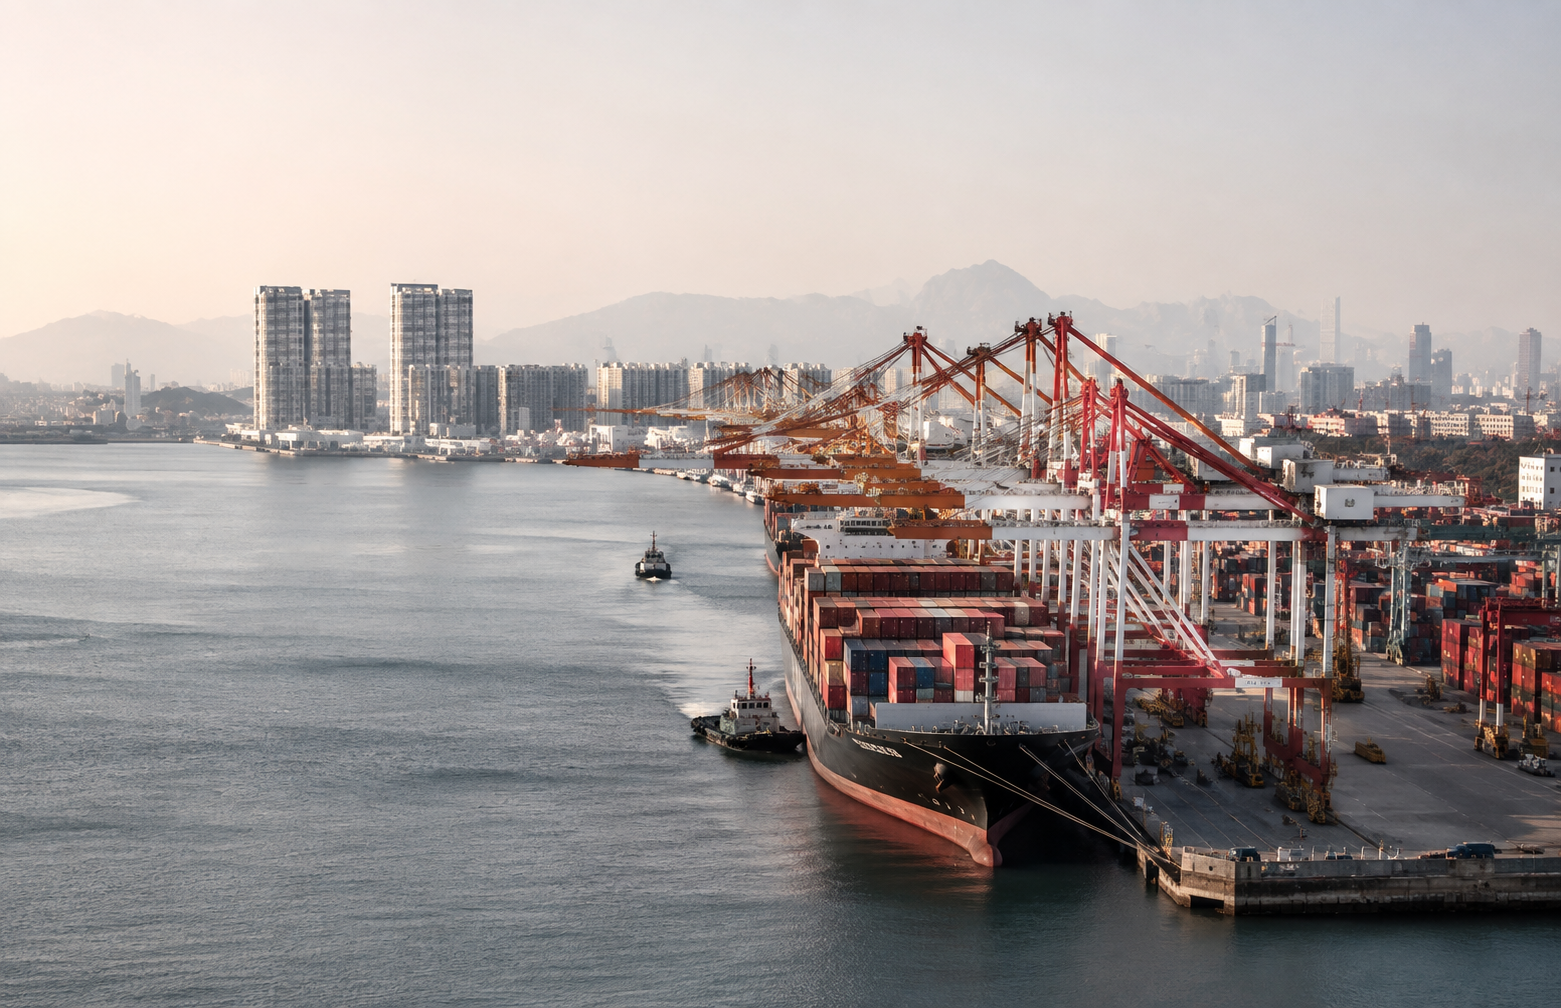
Мировая торговля вступает в период, когда конкурентоспособность стран и городов будет определяться не только объемом производства или доступом к рынкам, но и способностью контролировать, перераспределять и технологически обслуживать глобальные грузовые потоки. Морской транспорт сохранит безальтернативную роль основы межконтинентальной экономики, однако его архитектура радикально изменится: зависимость от узких морских коридоров усилит значение новых маршрутов и хабов, контейнеризация постепенно потеснит нефтяные перевозки, а порты превратятся из точек перевалки в интегрированные платформы, объединяющие транспорт, энергетику, цифровую инфраструктуру и городскую среду. В результате будущими центрами силы станут не просто крупнейшие гавани, а мегаполисы-хабы, способные обеспечить устойчивость цепочек поставок, привлекать инфраструктурный капитал и создавать вокруг логистики целые технологические экосистемы.
Сегодня морская торговля продолжает оставаться основным способом международной транспортировки товаров (свыше 80% мирового товарооборота идет морем). Почти половина этого объема критически зависит от нескольких ключевых морских «узких горлышек» — проливов и каналов. Так, в 2023 году через Малаккский пролив прошло около 23,7% глобального грузооборота, через Ормузский пролив — более 11% мирового морского грузооборота, а через Суэцкий канал — примерно 12% мировой торговли (и до 22% контейнерного трафика). Перекрытие подобных артерий немедленно дестабилизирует глобальные цепочки поставок, что продемонстрировал кризис в марте 2021 года, когда в Суэцком канале сел на мель контейнеровоз Ever Given.
По данным ЮНКТАД (входит в ООН), на морской транспорт приходится около 77% суммарного грузооборота (в тонно-километрах) всех видов транспорта. Так, в 2025 году общий объем морского транспорта достиг 64,78 трлн т·км, что составило 77,3% от всех перевозок. Здесь доминировали энергоносители — 35,5 трлн т·км, что соответствует 42,4% всех перевозок. Контейнерные грузы обеспечили 23,5 трлн т·км, или 28,1%, подтверждая стратегическую роль контейнеризации в глобальной торговле.
Контейнеризация за последние десятилетия превратилась из нишевого сегмента в системообразующую основу мировых перевозок. Если в 1980 году контейнеровозы составляли лишь около 2% суммарного дедвейта мирового флота, то к 2024 году их доля выросла примерно до 14%. Современные контейнерные терминалы отличаются высокой скоростью работы: среднее время стоянки контейнеровоза в порту составляет не более суток, что в 3–4 раза превышает сроки обработки сухогрузных судов. В крупнейших портах выгрузка одного контейнера занимает менее минуты. Мировая контейнерная торговля сегодня крайне централизована: на Китай в 2023 году пришлось около 310 млн TEU, что втрое превышает совокупные объемы ЕС и США. Это подчеркивает безусловное лидерство Восточной Азии в глобальной логистике.
Прогнозы свидетельствуют о кардинальном сдвиге структуры грузопотока к 2050 году: если в 2016 году на нефть приходилось свыше 40% тонно-километров мировой торговли, то к середине XXI века ее доля может упасть до 20%. В то же время доля контейнерных грузов вырастет примерно с 16% до 40%, что наглядно отражает трансформацию мировой экономики.
Эти изменения повлекут перестройку мирового флота: ожидается, что к 2050 году на контейнеровозы будет приходиться около 21% суммарного дедвейта, тогда как на нефтяные танкеры — лишь около 15%.
По прогнозам, общий объем морских перевозок СПГ вырастет с 400 млн тонн до 660 млн тонн с увеличением суммарного дедвейта на 45%. Сектор насыпных грузов сохранит свою долю 43–44% в суммарном дедвейте. Всего размер морского грузового флота в мире увеличится с 38,4 тыс. судов в 2023 году до 40,7 тыс. судов в 2050 году.
Хабы и порты будущего
Поддержание и модернизация логистической инфраструктуры потребуют беспрецедентных вложений. К 2040 году мировые инвестиционные потребности в транспортно-логистическом секторе составят около $36 трлн. При этом более двух третей этой суммы придется на Азию.
Рассматривая будущее глобальной логистики, можно выделить два типа портов. Первый тип — порты типа Шанхая или Лос-Анджелеса, которые в значительной степени ориентированы на внутреннее потребление: помимо экспорта/импорта в них происходит распределение больших потоков товаров внутри страны. Второй тип — трансшипмент-порты (Сингапур, Дубай, Коломбо), за которыми нет крупного внутреннего рынка, но которые предоставляют услуги по перевалке грузов для соседних стран и регионов.
Процесс глобализации и изменение климата открывают новые возможности для возникновения логистических хабов в регионах, ранее не считавшихся ключевыми. Например, по мере потепления и сокращения льдов Северный морской путь в перспективе может функционировать круглогодично, практически без ледокольного сопровождения, тогда как сейчас он открыт лишь несколько месяцев в году. Это кардинально повысит его роль в международной торговле.
Уже сегодня некоторые города укрепляют позицию международных хабов: например, Владивосток состоялся как стратегический узел, связывающий Россию с мировыми рынками. Не менее важны страны Юго-Восточной Азии, такие как Индонезия или Филиппины, которые могут стать новыми ключевыми точками роста в качестве транспортно-логистических узлов. В Африке также наблюдается растущий спрос на новые порты…
Будущие транспортно-логистические хабы будут значительно более технологичными, нежели современные. Они будут оснащены цифровыми платформами для отслеживания, оптимизации и управления грузопотоками, а также автоматизированными системами для повышения операционной эффективности — будут внедрены интеллектуальные системы управления, основанные на алгоритмах искусственного интеллекта и анализе больших данных. Автономные транспортные средства — беспилотные суда, поезда, грузовики — станут частью логистического процесса.
Важнейшим элементом станет переход на «зеленую» логистику и декарбонизацию. Транспортно-логистические узлы будущего будут использовать альтернативные виды топлива (биотопливо, метанол, водород) и системы улавливания CO₂, что позволит существенно снизить углеродный след и повысить устойчивость всей системы.
С развитием квантовых вычислений и других передовых технологий процессы обработки и перевозки грузов будут дополнительно оптимизированы. Интеграция таких систем в инфраструктуру хабов обеспечит максимальную эффективность и снизит операционные затраты.
Уже сегодня формируются кросс-вертикальные модели финансирования и управления: инвестиционные стратегии смещаются от отдельных объектов к пакетным решениям, где транспорт, энергетика и цифровая инфраструктура развиваются как единый проект. В 2023–2024 годах около 75% привлеченного в мире инфраструктурного капитала пришлось именно на такие межотраслевые стратегии. В будущем концепция хаба как мультисекторной платформы будет только укрепляться.
Мегаполис-хаб как единая экосистема
Интеграция мегаполисов и портовых хабов является естественным процессом, учитывая, что около 40% населения Земли проживает в пределах 100 км от побережья. Это создает идеальные условия для сращивания городской инфраструктуры с логистическими узлами.
Крупные мегаполисы сами по себе являются центрами концентрации населения и ресурсов, притягивая к себе торговые потоки.
Объединение города и порта в единую экосистему позволяет таким мегаполисам-хабам функционировать как единый организм, обеспечивая бесшовное перемещение товаров от глобальных маршрутов непосредственно к потребителям и предприятиям.
В этой экосистеме хабы станут высокотехнологичными «дарк-фабриками» логистики — полностью автономными. Рядом будут расположены источники энергии (ВИЭ, АЭС) и ЦОДы. Между хабом и мегаполисом будут функционировать закольцованные маршруты беспилотного транспорта — автофуры, поезда и дроны, — которые будут обеспечивать бесперебойный поток грузов. Таким образом, хаб и мегаполис сольются в единую экосистему, где логистическая эффективность, выработка энергии, цифровые технологии и качество городской жизни будут взаимосвязаны.
Окно возможностей для капитала
Для инвесторов формирующаяся карта морской логистики — это не узкая инфраструктурная тема, а один из наиболее масштабных долгосрочных рынков перераспределения капитала. Стоимость будет создаваться не только в активах классического портового хозяйства, но и на стыке терминалов, складской и городской недвижимости, энергетики, ЦОДов, цифровых платформ управления потоками, автономного транспорта и низкоуглеродных топливных решений. Наиболее привлекательными станут проекты, способные занять стратегическое положение на новых маршрутах, встроиться в растущие мегаполисы и обеспечить одновременно скорость, устойчивость и декарбонизацию цепочек поставок.
Победителями окажутся инвесторы, которые уже сегодня будут смотреть на порт не как на отдельный объект, а как на ядро мультисекторной экосистемы — оценивать геополитику маршрутов, доступ к энергии, цифровую зрелость, регуляторные риски и потенциал создания добавленной стоимости вокруг хаба. Окно возможностей открыто сейчас: капитал, который первым войдет в инфраструктуру логистики будущего, получит не просто доходность от отдельных активов, а долю в новой архитектуре глобальной торговли.